貸借対照表と損益計算書の違いとは?つながりと見方を徹底図解
企業の健康診断書とも呼ばれる決算書(財務諸表)。その中核をなす「貸借対照表(B/S)」と「損益計算書(P/L)」は、ビジネスパーソンや個人投資家にとって必須のリテラシーです。しかし、「それぞれの違いが曖昧」「売上や利益は追えるが、貸借対照表とのつながりが分からない」と頭を抱える初心者は少なくありません。
数字の羅列に見える財務諸表ですが、両者の関係性を一本の線で結ぶと、企業が「どこから資金を集め、何に投じ、いくら稼いで、どう蓄えたのか」というダイナミックな企業活動の全貌が鮮明に浮かび上がります。本稿では、基礎知識から両者をつなぐ核心的メカニズム、プロが実践する経営分析指標まで、余すところなく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書(P/L)は「1年間の成績表(フロー)」、貸借対照表(B/S)は「期末時点の財産状態(ストック)」を示す。
- 要点2:P/Lの最終結果である「当期純利益」は、B/Sの純資産の部にある「繰越利益剰余金」に合流し、両者は完全に連動している。
- 要点3:片方だけの分析は「黒字倒産」などのリスクを見落とすため、B/S・P/L・キャッシュフロー計算書の財務三表を複眼的に読み解くことが不可欠。
【超基礎】貸借対照表(B/S)と損益計算書(P/L)の決定的な違い
決算書の読み方を学ぶ際、最初におさえるべきは貸借対照表(バランスシート:B/S)と損益計算書(プロフィット・アンド・ロス・ステートメント:P/L)が担う役割の根本的な違いです。
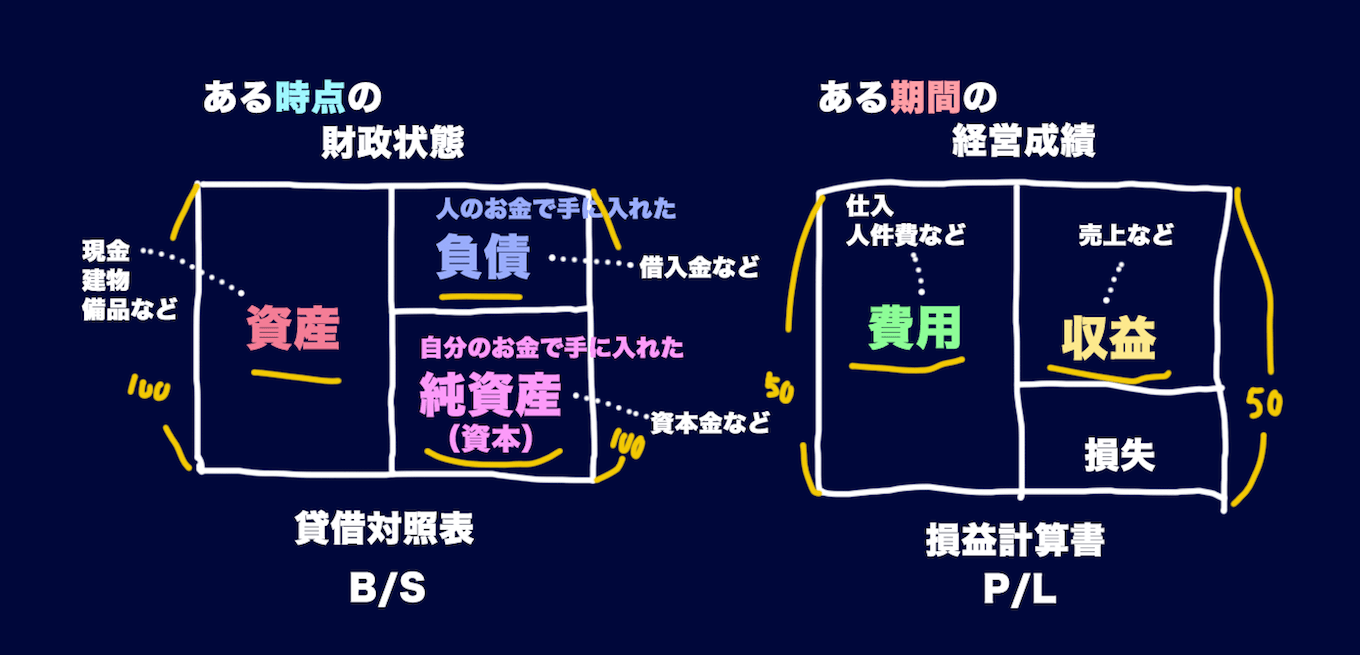
損益計算書(P/L)は、「一定期間(通常は1年間)に企業がどれだけの売上を上げ、どれだけの費用を使い、いくら利益を出したか」を表す「フロー(期間の動態)」の書類です。いわば、学校で学期ごとに手渡される成績表のような性質を持ちます。
一方、貸借対照表(B/S)は、「決算日という特定の一時点において、企業がどのような財産を持ち、どれだけの借金を抱え、自己資金がいくら残っているか」を示す「ストック(時点の静態)」の書類です。こちらは健康診断の検査結果、あるいは現在の銀行口座の残高明細や保有資産一覧に近いイメージとなります。
多くのビジネスパーソンが「売上高や営業利益」といったP/Lの数値ばかりに目を奪われがちですが、企業の存続能力や倒産リスクを判定する上で本当に重要なのは、土台となるB/Sの健全性です。いくら売上が伸びていても、手元資金が枯渇していれば企業は立ち行かなくなります。
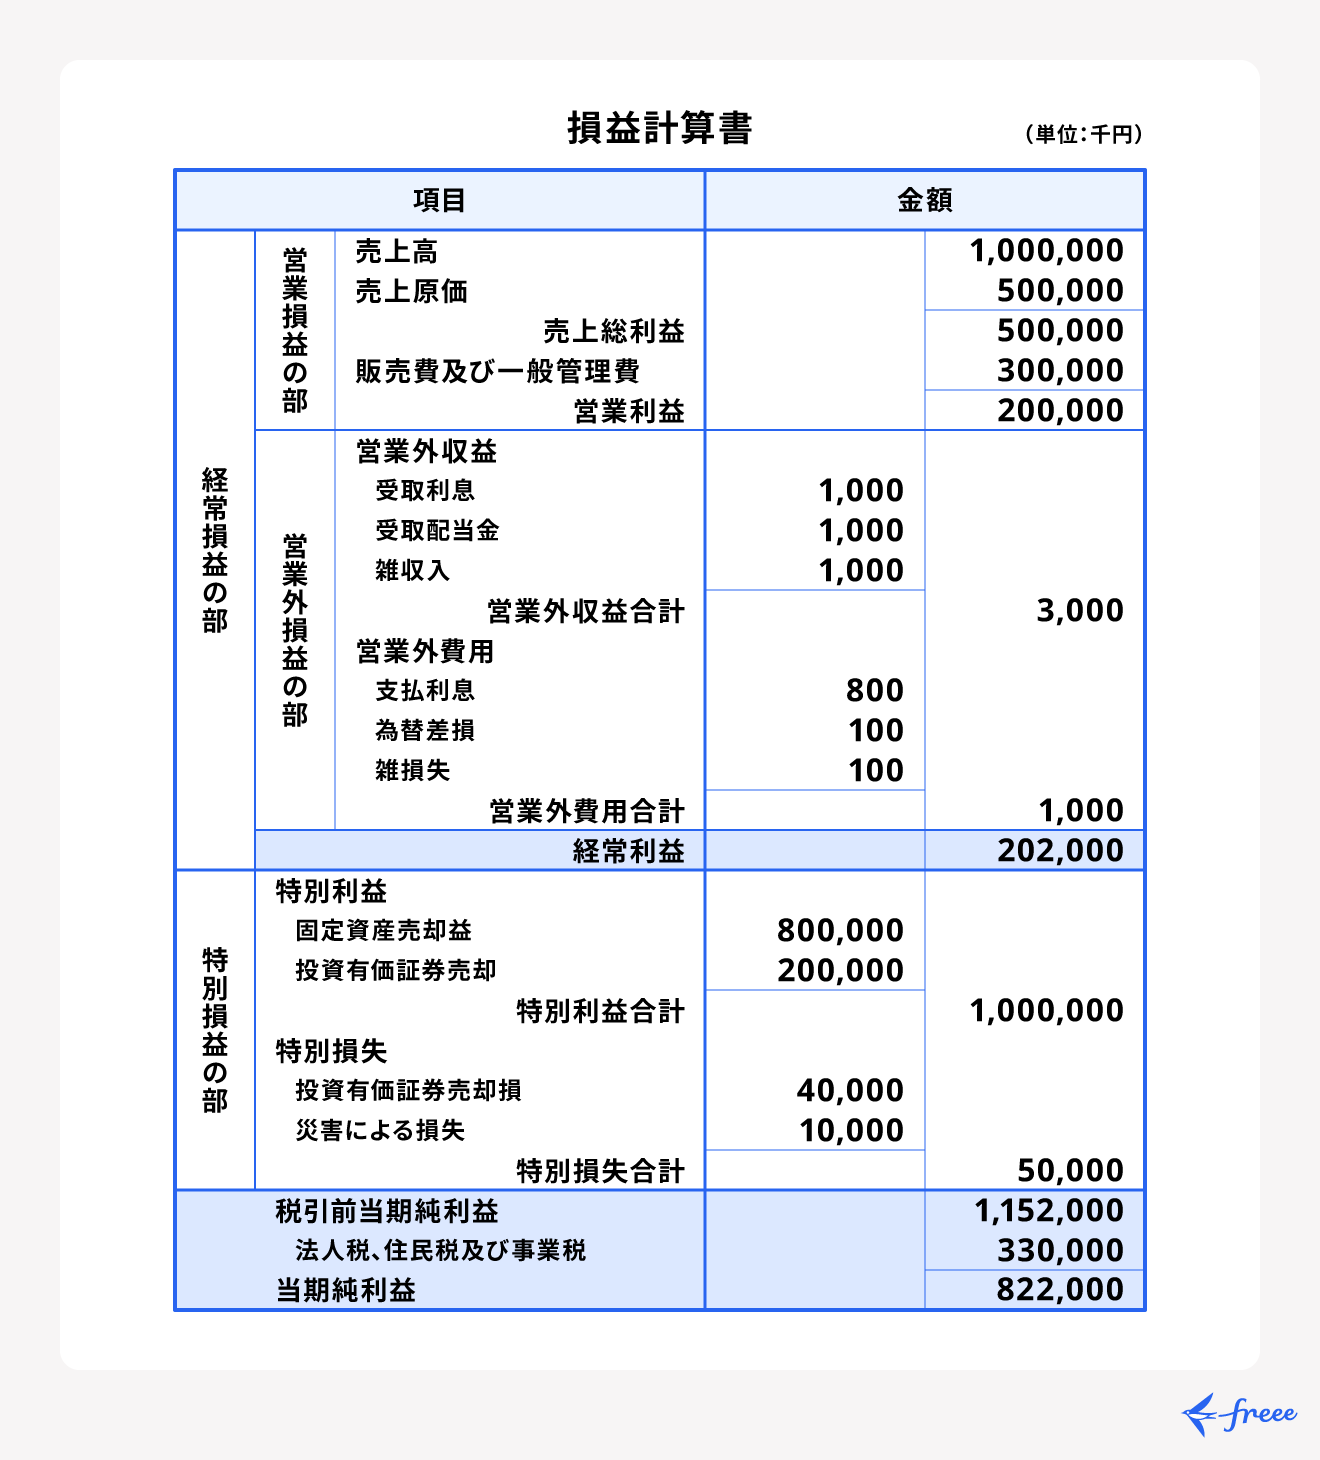
【徹底図解】当期純利益が繰越利益剰余金へ|両者をつなぐ架け橋の全貌
「B/SとP/Lは別個の書類ではなく、密接に連動した表裏一体の存在である」――ここが簿記や決算書読解における最大の要点です。両者を結びつけている結節点こそが、P/Lの最下段に記載される「当期純利益」と、B/Sの右下に位置する「純資産(繰越利益剰余金)」です。
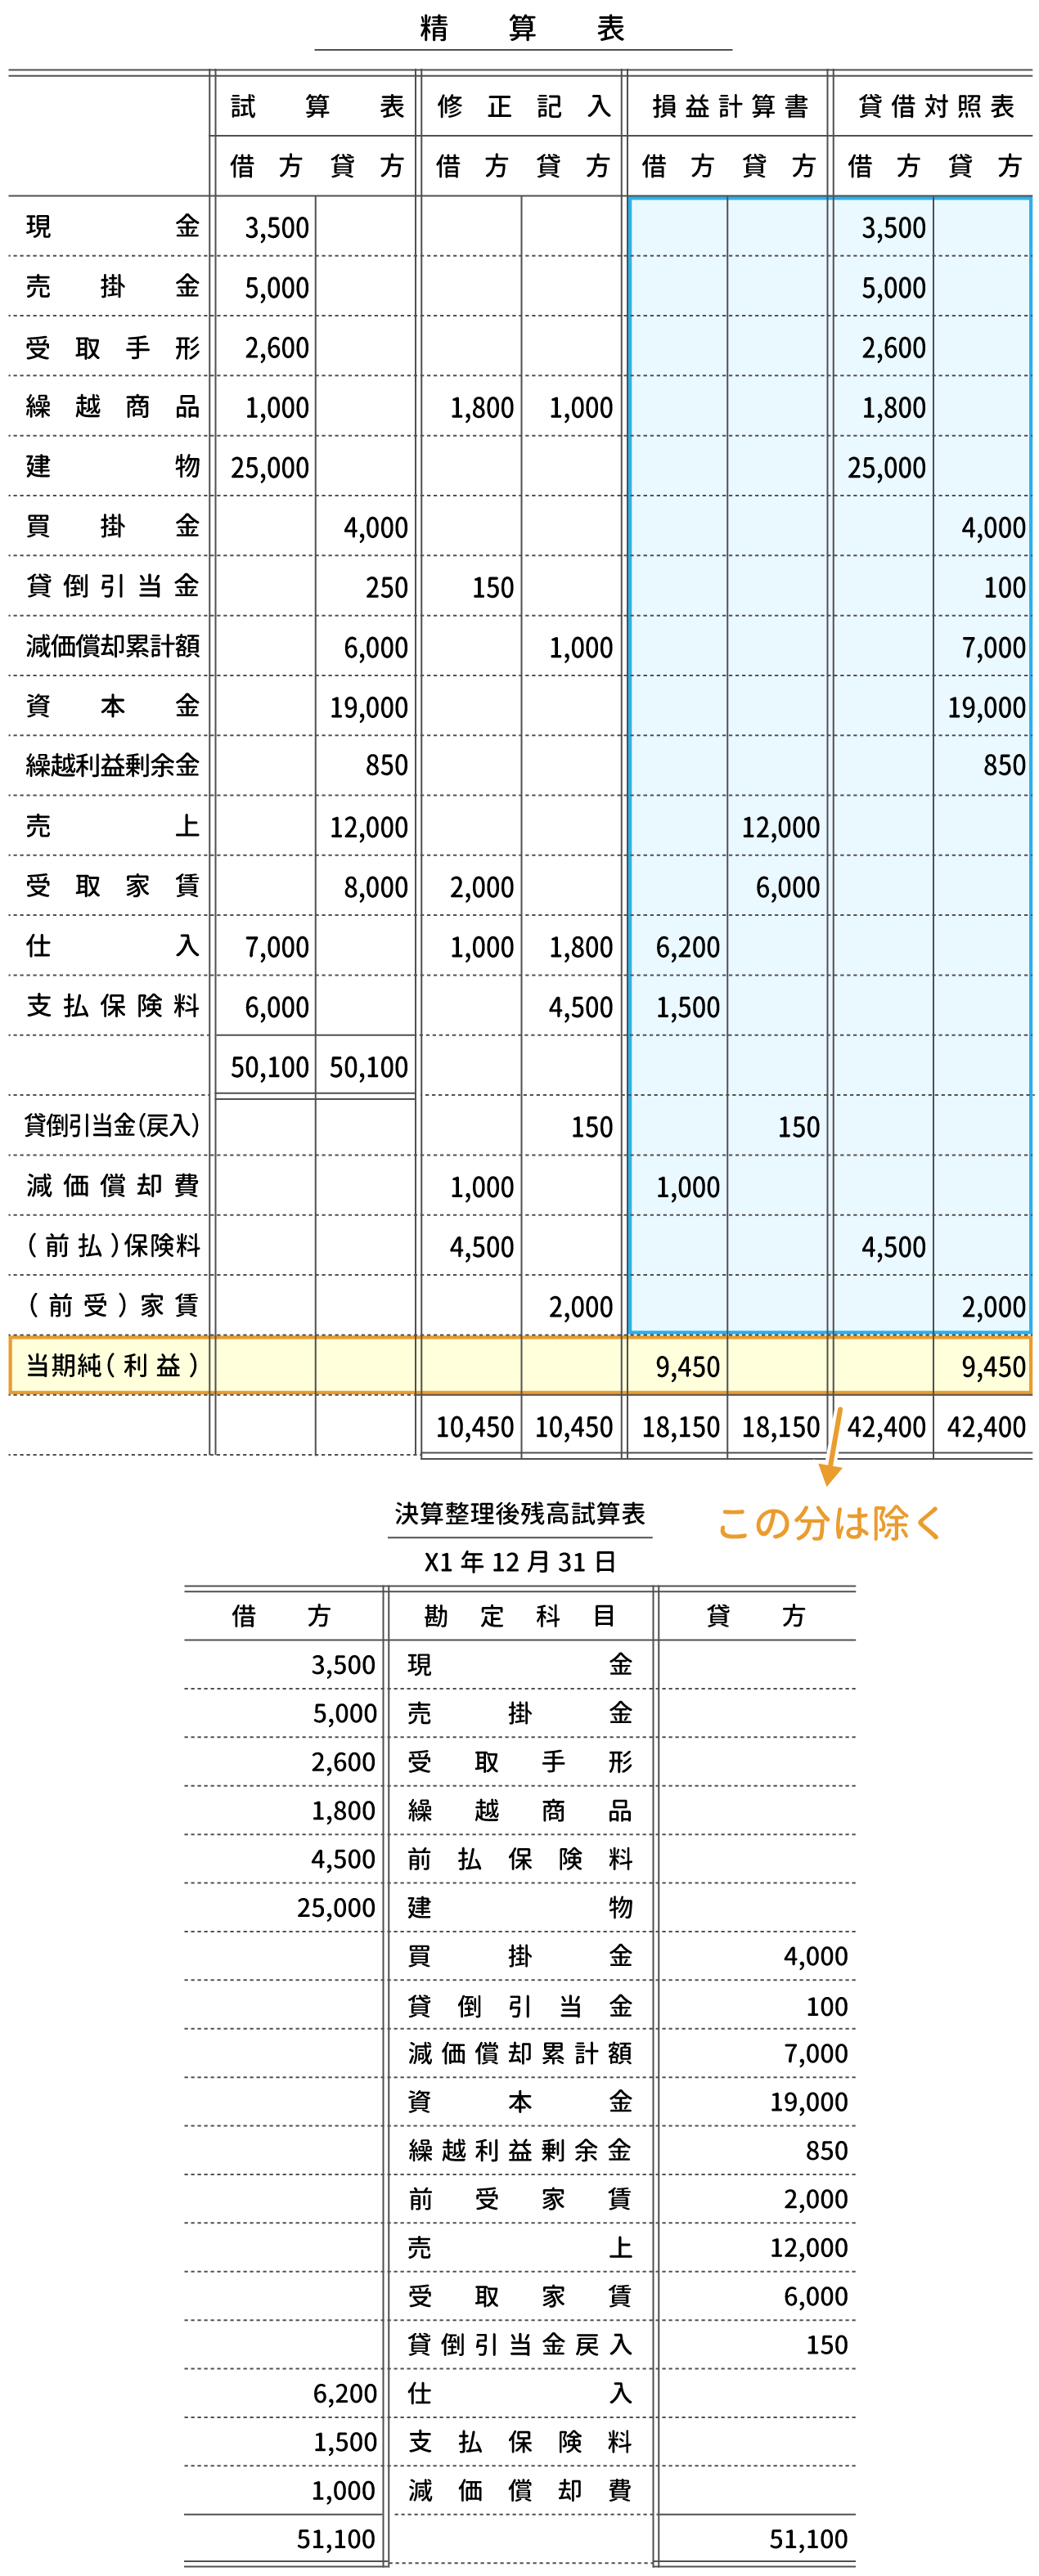
損益計算書で1年間の活動を通じて導き出された当期純利益は、決算を迎えると貸借対照表の純資産の部にある「利益剰余金(繰越利益剰余金)」へとそのまま加算されます。つまり、毎年の利益の積み重ねが、企業の純資産を年々分厚くしていく構造になっています。
売上高 - 売上原価・販管費等 = 営業利益・経常利益
↓(税金等を差し引き)
【当期純利益(最終利益)】 ───┐
│ (決算期末に全額合流)
【貸借対照表(B/S:決算日の状態)】 │
┌─────────┬─────────┐ │
│ │ 負債の部 │ │
│ 資産の部 ├─────────┤ │
│ (運用の形態) │ 純資産の部 │ │
│ │ ・資本金 │ │
│ │ ・繰越利益剰余金◀┘
└─────────┴─────────┘
※左側(資産合計) = 右側(負債+純資産合計)で必ず一致
もし企業が赤字(当期純損失)を出した場合は、利益剰余金が取り崩されて純資産が減少します。赤字が累積し、純資産の合計がマイナスに転じた状態を「債務超過」と呼び、企業の信用力は一気に危機的状況へと陥ります。
さらに、これら2つに「お金の実際の出入り」を記録するキャッシュフロー計算書(C/S)を加えたものが「財務三表」です。P/Lで利益が出ていても、売掛金の回収遅延や過剰な設備投資によって手元の現金が尽きる事態を防ぐため、三表をセットで捉える視点が欠かせません。
【データ比較】B/SとP/Lの構造・主要指標・分析基準一覧表
企業の財務体質を正しく診断するためには、感覚ではなく定量的な指標に基づいた評価が求められます。主要な財務分析指標と目安数値を下表にまとめました。
| 項目・分析指標 | 計算式と役割 | 一般的な目安・健全水準 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 自己資本比率 (B/S指標) | (純資産 ÷ 総資産)× 100 中長期的な安全性を測る | 40%以上で健全 20%未満は要警戒 | 不況への耐久力を示す最重要指標。ただし過度に高すぎると資本効率の低さを指摘される場合もある。 |
| 流動比率 (B/S指標) | (流動資産 ÷ 流動負債)× 100 短期的な資金繰りの安全性を測る | 150%〜200%以上が理想 100%割れは危険水域 | 1年以内に返済すべき負債を、1年以内に現金化できる資産で賄えるかを判定。100%未満は資金ショートの兆候。 |
| 売上高営業利益率 (P/L指標) | (営業利益 ÷ 売上高)× 100 本業における稼ぐ力を測る | 全産業平均:約3〜5% 10%以上で高収益企業 | 製品やサービスの競争力を直観的に把握できる。業種(ITと卸売など)による構造差の考慮が必須。 |
| 自己資本利益率(ROE) (B/S × P/L複合) | (当期純利益 ÷ 自己資本)× 100 株主資本の活用効率を測る | 日本市場目標:8〜10%以上 欧米優良企業:15%超 | 株主から預かった元手を使ってどれだけ効率的に利益を生み出したか。投資家が最も注視する指標の一つ。 |
【実態検証】決算書初心者が必ずつまずく現場の落とし穴
現場の財務担当者や個人投資家のコミュニティでは、「P/L上で大きな黒字が出ているのに、なぜか会社に現金がない」「簿記3級のテキストを読んでも、実務の決算書になると頭が真っ白になる」といった声が頻繁に上がります。
このような混乱が生じる最大の要因は、「発生主義会計」と「現金の動き」のタイムラグにあります。
現代の企業会計では、商品を納品して請求書を発行した時点で売上と利益がP/Lに計上されます。しかし、実際の代金が銀行口座に振り込まれるのは1〜2カ月後です。この間、B/S上には「売掛金」という債権が計上されているだけで、手元に現金はありません。
取材したある中小製造業の経営者は、次のように当時の教訓を語っています。「創業3年目、大型受注が相次いでP/Lの営業利益は過去最高を記録しました。しかし、材料の先行仕入れや外注費の支払期日が売掛金の回収よりも早く到来し、銀行口座の残高が底をつきかけました。黒字なのに倒産寸前という現実を突きつけられ、B/Sと資金繰りの重要性を骨の髄まで思い知らされました」。
このように、「利益」と「キャッシュ」は全くの別物です。P/Lの数値だけを追うと、企業の足元で起きている資金の枯渇に気づけなくなる危険性があります。
一般に知られていない盲点とネットの誤解|黒字倒産と粉飾の構造
インターネット上の簡易な解説記事では「利益が出ていれば安心」「自己資本比率が高ければ絶対に倒産しない」といった極端な言説が見受けられます。しかし、実務の現場ではそうした単純な図式は通用しません。
特に注意すべき盲点が、「売上急増期に潜む運転資本の急膨張」です。事業が急拡大する局面では、仕入れの増や在庫(棚卸資産)の積み増し、売掛金の増加によって、B/S上の資産サイドに多額の資金が拘束されます。その結果、P/Lが過去最高益であっても急激な資金ショートを引き起こす「黒字倒産」の罠が存在します。
また、粉飾決算の典型的な手口も、B/SとP/Lの両面を監視しなければ見破れません。架空売上を計上してP/Lの利益を不当に良く見せかけると、その代償としてB/Sの「売掛金」や「棚卸資産」が実態のないまま異常に膨らんでいきます。「売上の伸びに対して、売掛金や在庫の増加ペースが異常に早い企業」は、会計不正や回収不能リスクを疑うべき典型的なサインです。
【プロの結論】財務諸表を読み解く判断基準と失敗しない学習法
財務諸表の読解スキルをビジネスや投資に役立てるためには、細かな勘定科目の暗記から入るのではなく、全体像からブレイクダウンしていくアプローチが最も効率的です。
【決算書読解に向いているアプローチ(実践すべき人)】
- 大きな箱のバランスから見る人:B/Sの左右のバランス(資産・負債・純資産の比率)や、P/Lの売上から各利益がどう削られているかの「比率」に着目できる人。
- 時系列の推移を追う人:単年度の数字だけで判断せず、過去3〜5年のB/S・P/Lの増減トレンドから企業の成長軌道や歪みを捉えられる人。
【初心者が陥りがちな避けるべきアプローチ(慎重になるべき人)】
- 細部の端数やニッチな勘定科目にこだわる人:全体の構造を掴む前に重箱の隅をつつき、分析の本質を見失ってしまうケース。
- P/Lの売上高・純利益のみで企業を評価する人:財務体質(B/S)やキャッシュの裏付け(C/S)を無視し、企業リスクを見逃してしまうケース。
【貸借対照表・損益計算書】に関するよくある質問(FAQ)
Q1:貸借対照表(B/S)と損益計算書(P/L)はどちらから先に読むべきですか?
A1:一般的には、まず損益計算書(P/L)で売上規模や利益のトレンドを確認し、その企業が現在どの程度稼ぐ力を持っているかを把握します。その上で、貸借対照表(B/S)に移り、事業の安全性や資産の健全性を検証するという順序がスムーズです。企業の安全性を最優先で調べたい信用調査や融資審査の現場では、B/Sから入るケースもあります。
Q2:赤字決算が続くと貸借対照表はどう変化しますか?
A2:P/Lで当期純損失(赤字)が計上されると、B/Sの純資産の部にある「繰越利益剰余金」が減少し、純資産全体が縮小します。赤字が累積して過去の蓄えを使い果たし、純資産の合計がマイナスになると「債務超過」となります。債務超過はすべての資産を売却しても負債を完済できない状態を意味し、銀行融資の停止や上場廃止基準への抵触など、極めて重大な経営危機を招きます。
Q3:簿記の知識がなくても、最短で決算書の要点を掴む方法はありますか?
A3:まずは「金額」ではなく「パーセンテージ(構成比)」で捉える訓練をおすすめします。P/Lであれば「売上高を100%とした時の営業利益の割合(営業利益率)」、B/Sであれば「総資産を100%とした時の自己資本の割合(自己資本比率)」という2つの最重要指標を見るだけでも、その企業の収益性と安全性の水準がおおむね把握できます。
まとめ:数字の裏にある企業のドラマを読み解くために
貸借対照表(B/S)と損益計算書(P/L)は、切り離された別個の書類ではなく、企業の活動を「ストック」と「フロー」という異なる角度から記録した双子の関係にあります。P/Lで生み出された当期純利益が、B/Sの利益剰余金として蓄積され、それが新たな投資の原資となって次の利益を生み出す――この循環のダイナミズムを理解することこそが、財務分析の第一歩です。
企業の決算発表やビジネスの現場で財務諸表を目にした際は、単に売上や利益の大小に一喜一憂するのではなく、「資産と負債のバランスはどう変化したか」「生み出された利益はどこへ向かったのか」という複眼的な視点を持って数字の裏にある経営の意図を読み解いてみてください。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
