資産数億円でも給付金?住民税非課税世帯のカラクリと2026年の行方
物価高対策として政府が打ち出すたびに激しい議論を呼ぶ「低所得世帯向け給付金」。その支給対象となる「住民税非課税世帯」のなかに、実は数千万円から数億円規模の金融資産を保有する高齢者や資産家が相当数含まれている事実をご存じでしょうか。汗水たらして働き、多額の税金を納める現役世代が支援を受けられない一方で、資産を持つ人々が非課税世帯として恩恵を享受する現状に対し、SNSでは「ずるい」「不公平だ」という憤りの声が渦巻いています。
なぜ、莫大な資産を持ちながら住民税がゼロになり、国の支援金を受け取れるのか。制度の盲点を突いた仕組みとは何なのか。本記事では、年金生活者やFIRE(早期リタイア)達成者が住民税非課税世帯となる構造的な理由から、ネット上で囁かれる抜け道の真相、そして政府が検討を進める資産要件導入の最新動向まで、取材データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税の判定基準は「フロー(前年の所得)」のみであり、数億円の「ストック(預貯金・不動産)」があっても所得が基準以下なら非課税世帯になる。
- 要点2:非課税世帯の約7割を高齢者が占め、貯蓄1000万〜2000万円以上を抱える世帯が多数存在するほか、株式配当の分離課税を活用したFIRE層の存在も問題視されている。
- 要点3:政府は不公平感の是正に向けマイナンバーを活用した「金融資産の把握」と給付判定の見直しに着手しているが、実務上の壁も厚い。
【驚きのカラクリ】資産数億円でも非課税?「金持ちなのに給付金」の構造的理由
「高級住宅街の戸建てに住み、外車を乗り回している高齢者が、自治体の非課税世帯向け給付金を受け取っていた」――こうした話は、単なる都市伝説ではありません。現行の税制構造を紐解くと、法的にまったく問題なく起こり得る現実です。
最大の理由は、住民税の課税・非課税の判定が「前年の所得(フロー)」のみで決定され、「保有資産(ストック)」が一切考慮されない点にあります。現行の地方税法において、どれほど広大な土地を所有していようが、銀行口座に数億円の預金が眠っていようが、前年1年間の課税対象所得が自治体の定める基準を下回っていれば、法的には「低所得の住民税非課税世帯」として扱われます。
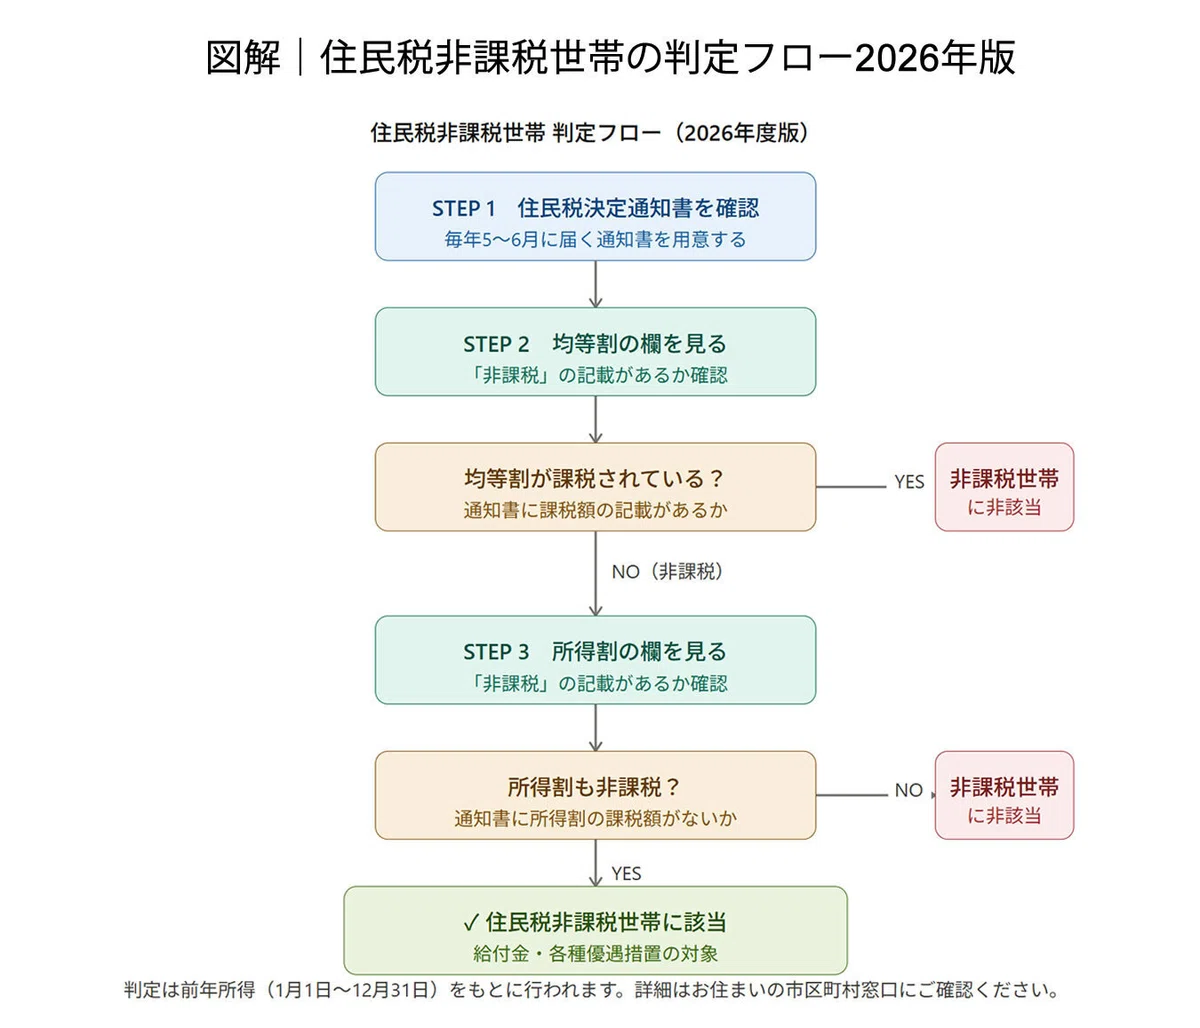
住民税非課税世帯となる年収条件の計算方法は、世帯人数や各自治体の級地区分(生活コストに応じた区分)によって異なりますが、単身者の場合、概ね以下の水準が境界線となります。
- 給与所得者の場合:年収約100万円以下(給与所得控除55万円+非課税限度額45万円)
- 65歳以上の年金受給者の場合:公的年金収入155万円以下(公的年金等控除110万円+非課税限度額45万円、1級地の場合)
つまり、65歳以上の一人暮らしで年金収入が月額約12万8000円以下であれば、過去に築いた蓄財がどれほど巨額であっても住民税は均等割・所得割ともに非課税となります。生活支援を目的とした国の給付金は、自治体の住民税データを機械的に参照して支給対象を抽出するため、自動的に「富裕な非課税者」の手元へ現金が届く構造が固定化しています。
【データで見る実態】高額貯蓄を抱える非課税世帯とFIRE民のリアル
実際に、住民税非課税世帯のうち資産を保有している世帯はどれほど存在するのでしょうか。内閣府や厚生労働省、各種家計調査のデータを突き合わせると、一般的な「貧困世帯」というイメージとはかけ離れた輪郭が浮かび上がります。
厚生労働省の統計等によると、住民税非課税世帯の構成比率は約7割から8割を65歳以上の高齢者世帯が占めています。さらに、金融広報中央委員会の家計調査データを分析すると、高齢者単身世帯および夫婦世帯のうち、住民税非課税水準に該当する所得層であっても、貯蓄額1000万円以上を保有する世帯が約3割、2000万円以上の世帯も1割以上存在することが分かっています。
| 世帯属性・分類 | 詳細・数値データ | 一般的なイメージとの差異 | 取材班の見解・評価 |
|---|---|---|---|
| 高齢非課税世帯の貯蓄状況 | 貯蓄1000万円以上が約30%超、2000万円超も一定数存在 | 「日々の生活に困窮している」 | 生活保護層と富裕層予備軍が「非課税」という単一カテゴリーに混在している。 |
| 現役世代の負担感 | 単身年収300万〜500万円世帯の社保・税負担率は約30%前後 | 「中所得層は手厚く守られている」 | 負担だけが重く、物価高給付金の対象から完全に弾かれる不条理を抱える。 |
| 資産保有FIRE世帯 | 株式資産5000万〜1億円超でも所得ゼロ申告が可能 | 「非課税=無職・無収入の困窮者」 | 現行の確定申告制度を合法的に活用し、社会保険料の最小化を狙う動きが定着。 |
また近年、高齢者だけでなく現役世代の間でも「FIRE達成者による住民税非課税の活用」が知られるようになりました。数千万円から1億円超の株式資産を運用し、年間数百万円の配当金や売却益を得て生活している個人投資家が、税法上の仕組みを使って住民税非課税世帯となるケースです。
このカラクリの鍵となるのが、株式配当や譲渡益に対する「確定申告の課税方式」です。上場株式の配当金は、証券口座の特定口座(源泉徴収あり)内で20.315%(所得税15.315%、住民税5%)が自動天引きされます。この利益を確定申告不要制度のまま処理すると、住民税の「合計所得金額」には一切カウントされません。その結果、年間数百万〜数千万円の金融所得を得て豪勢に暮らしていても、自治体の税制上は「所得ゼロの非課税世帯」として扱われる事態が生じます。
【実態検証】「給付金ずるい」ネットの怒りと行政窓口で起きている摩擦
「毎月数万円の住民税と高い社会保険料を引かれ、手取りが目減りしているのに、なぜ持ち家と数千万円の預金を持つ高齢者に7万円や10万円の給付金が配られるのか」
SNS上では、経済対策が発表されるたびに中間層の怒りが噴き出しています。特に子育て世帯や若年労働者層からの不満は深刻で、「真面目に働く者が損をする逆転現象」「世代間格差の固定化」という批判が後を絶ちません。
都内のある自治体窓口の担当者は、取材に対して次のように現場の実情を明かします。
「給付金の申請時期になると、仕立ての良い衣服を着たご高齢の方が高級車で申請窓口に乗り付けられる場面を目にします。一方で、年収300万円台でギリギリ課税対象となっている共働き夫婦から『うちは子どもが2人いてカツカツなのに、なぜ隣の裕福な一人暮らし高齢者だけにお金が配られるのか』と涙ながらに抗議を受けることもあります。制度上、前年の所得で機械的に判定するしかないため、現場の職員としても説明に大変苦慮しています」
非課税世帯には給付金の支給だけでなく、国民健康保険料の減額、高額療養費制度の自己負担限度額の引き下げ、介護保険料の軽減、さらには自治体独自の施設利用料減免など、年間数十万円規模の優遇措置が付随します。生活に余裕がある層がこれらの恩恵を丸ごと享受している実態が、現役世代の公平感を激しく損なっているのは疑いようのない事実です。
一般に知られていない盲点とネットの誤解|「裏技・抜け道」の嘘とリスク
インターネット上や一部のマネー誌では、「意図的に住民税非課税世帯になって得をする裏技」といった煽り文句が散見されます。しかし、税務の現場と法改正の推移をつぶさに追うと、甘い話ばかりではない現実と大きなリスクが見えてきます。
誤解1:誰でも配当控除を使いながら非課税世帯を維持できる?
かつては「所得税は総合課税で確定申告して配当控除を受け、住民税は申告不要を選択する」という課税方式の使い分けが可能でした。しかし、税制改正により2024年分(2023年分の確定申告)以降、所得税と住民税の課税方式は完全に一本化されました。現在、所得税で確定申告を行うと住民税の合計所得金額にも反映されてしまい、住民税非課税の枠から外れるだけでなく、国民健康保険料や介護保険料が一気に跳ね上がるリスクがあります。
誤解2:世帯分離を行えば簡単に給付金がもらえる?
同居している親と子の世帯を書類上で分ける「世帯分離」によって、親単身を非課税世帯に仕立て上げる手法もしばしば話題に上ります。しかし、世帯分離は本来「生計が完全に別であること」が要件です。形式的な給付金目的の分離は、自治体による実態調査で否認される事例が増加しています。また、親を自身の社会保険の扶養から外すことになれば、親自身が国民健康保険料を納める必要が生じ、世帯全体で見ればかえって支出が増えるケースも珍しくありません。
【専門家の判定】非課税メリットを狙うべき人・避けるべき人の境界線
- 狙うべきではない人:給与収入が主たる財源の会社員、住宅ローン控除や各種税額控除をフル活用している人、将来の厚生年金受給額を減らしたくない現役世代。
- 自然に恩恵を享受できる人:公的年金の受給額が基準内で持ち家がある高齢単身者、配当所得を特定口座内で完結させ余計な申告を行わない完全リタイア済みの資産家。
【2026年最新動向】政府が進める「資産要件」導入とマイナンバーの壁
こうした不公平感の蔓延を放置できなくなった政府・関係省庁は、給付金や医療費負担の判定に「資産」を加味する見直し論議を加速させています。議論の中心にあるのは、「フロー(所得)偏重からストック(資産)考慮への転換」です。
すでに介護保険制度の「特定入所者介護サービス費(補足給付)」など一部の制度では、預貯金等の資産要件(単身1000万円以下、夫婦2000万円以下など)が設けられ、通帳のコピー提出などを義務付けています。政府はこの仕組みを物価高対策給付金や、医療費窓口負担(後期高齢者の2割・3割負担判定)へも横展開できないか検討を重ねてきました。
しかし、抜本的な改革には依然として複数の大きなハードルが立ちふさがっています。
- マイナンバーと口座紐づけの限界:公金受取口座の登録は進んだものの、すべての保有預貯金口座や証券口座を国家が一元的にリアルタイム把握する法制度は未完成であり、名義預金やタンス預金を捕捉できない。
- 自治体の事務負担の爆発:何千万人もの対象者の通帳残高を一つひとつ確認・審査することは、人手不足に悩む自治体の実務キャパシティを完全に超えている。
- 政治的な反発:高齢者層は投票率が極めて高く、「資産を持つ高齢者への実質的な増税・支援打ち切り」に対して強い政治的圧力がかかる。
とはいえ、社会保障費の膨張と現役世代の税負担限界はすでに危険水域に達しています。政府税制調査会などでは、金融所得課税の強化と併せ、デジタル基盤を活用した資産把握の厳格化に向けた議論が着実に前進しており、「資産数億円の非課税世帯」が悠々自適に国の支援を受ける構図には、確実に包囲網が狭まりつつあります。
【住民税非課税世帯と富裕層の実態】に関するよくある質問(FAQ)
Q1:預貯金が1億円あっても住民税非課税世帯になれるのは本当ですか?
A1:本当です。住民税の非課税判定は「前年の所得」のみを基準とするため、過去に蓄えた預貯金や不動産などの資産額は審査の対象になりません。利息や配当を申告不要制度にしておけば、課税所得はゼロとして扱われます。
Q2:株式投資で生活するFIRE民が住民税非課税を維持するのは脱法行為ですか?
A2:違法でも脱法でもなく、現行の地方税法および所得税法に完全に則った合法的な処理です。ただし、証券口座内で20.315%の源泉徴収税額は納めており、完全に税金を逃れているわけではありません。不満を集めているのは、住民税をゼロにすることで「給付金」や「社会保険料減免」の恩恵まで受けている点です。
Q3:持っている資産によって給付金を制限するルールはいつから始まりますか?
A3:介護保険など一部の福祉給付では既に導入されていますが、一般的な物価高給付金などへの全面的な資産要件導入は、マイナンバーによる全口座把握の法整備が整うまで段階的な議論が続いています。ただし、不公平感を解消するための判定基準見直しは年度ごとの税制改正大綱で常に焦点となっています。
まとめ:不公平感の解消とこれからの生活防衛に必要な視点
「資産数億円の住民税非課税世帯」という歪な現象は、個人の不正ではなく、日本の税制と社会保障制度が「昭和の右肩上がりモデル(高齢者=一律に社会的弱者、現役=支え手)」の前提から脱却できていない構造的な欠陥から生じています。
真面目に納税を続ける中間層からすれば理不尽極まりない状況ですが、感情的な批判に終始するだけでは手取りを守ることはできません。現行のルールを正しく理解し、制度の隙間がどのように埋められようとしているのかを注視すること、そしてNISAやiDeCoをはじめとする公的な非課税制度を賢く使い倒しながら自己防衛を図ることこそが、これからの時代を生き抜く最も現実的なアプローチです。 (出典: 住民 税 非課税 世帯 金持ち(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
