三菱UFJ銀行の定期預金金利改定!利息や他行比較を徹底検証【2026】
日本銀行の金融政策修正に伴い、メガバンク最大手である三菱UFJ銀行の預金金利にも大きな動きが続いています。かつてのゼロ金利・マイナス金利の時代から一転し、「預金に利息がつく時代」が本格的に定着した2026年現在、定期預金への関心は急速に高まっています。
しかし、金利が引き上げられたからといって、無計画に長期間の定期預金へ預け入れるのは得策とは言えません。期間の選び方や預け入れチャネル、普通預金との使い分けによって、将来得られる利益には歴然とした差が生じます。本稿では、同行の最新金利の全容と満期時の利息シミュレーション、他行との徹底比較を通じて、賢い資産防衛の真実を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の最新金利情報では、三菱UFJ銀行の定期預金金利引き上げにより、1年ものから10年ものまで預入期間ごとの利率が大幅に見直されています。
- 要点2:預金利息シミュレーションの結果、100万円・500万円を預けた場合の満期時の受取利息は、ゼロ金利期とは比較にならない水準まで回復しています。
- 要点3:普通預金金利との違いやネット銀行との金利差、三菱UFJダイレクト定期預金の利便性を理解した上で、金利再上昇リスクを見据えた期間設定が不可欠です。
【2026年最新金利情報】三菱UFJ銀行の預入期間別利率一覧と改定のポイント
三菱UFJ銀行では市場金利の推移に合わせ、個人向け円定期預金の金利改定を段階的に実施してきました。主力商品である「三菱UFJ銀行スーパー定期」(300万円未満)および「スーパー定期300」(300万円以上1,000万円未満)、そして「大口定期預金」(1,000万円以上)の金利水準は、資産運用の基礎として再注目されています。
以下は、現在適用されている標準的な預入期間別利率一覧です(税引前・年率)。
| 預入期間 | スーパー定期(300万円未満) | スーパー定期300(300万円以上) | 大口定期(1,000万円以上) |
|---|---|---|---|
| 1ヶ月〜3ヶ月 | 0.125% | 0.125% | 0.130% |
| 6ヶ月 | 0.200% | 0.200% | 0.210% |
| 1年 | 0.350% | 0.350% | 0.360% |
| 2年・3年 | 0.450% | 0.450% | 0.460% |
| 5年 | 0.600% | 0.600% | 0.620% |
| 10年 | 0.850% | 0.850% | 0.900% |
改定の最大の特徴は、「短期・中期ゾーンの底上げ」と「長期固定金利の明確な上乗せ」です。過去の超低金利環境下では、1ヶ月預けても10年預けても利息の差はわずかでしたが、現在は期間が長くなるほど利率がステップアップする正常なイールドカーブが形成されています。
【預金利息シミュレーション】100万円・500万円預入時の満期受取利息を試算
金利が引き上げられたことで、実際の満期時の受取利息はどれほど増えるのか。まとまった資金を預け入れた場合の受取額をシミュレーションします。なお、預金利息には復興特別所得税を含む20.315%(国税15.315%、地方税5%)の税金が課されます。
【100万円を預け入れた場合のシミュレーション】
- 1年預入(年0.35%・単利):
税引前利息:3,500円 ➡ 手取り利息:約2,789円 - 3年預入(年0.45%・半年複利):
税引前利息:約13,576円 ➡ 手取り利息:約10,818円 - 5年預入(年0.60%・半年複利):
税引前利息:約30,416円 ➡ 手取り利息:約24,237円 - 10年預入(年0.85%・半年複利):
税引前利息:約88,390円 ➡ 手取り利息:約70,434円
【500万円を預け入れた場合のシミュレーション】
- 1年預入(年0.35%・単利):
税引前利息:17,500円 ➡ 手取り利息:約13,944円 - 3年預入(年0.45%・半年複利):
税引前利息:約67,880円 ➡ 手取り利息:約54,090円 - 5年預入(年0.60%・半年複利):
税引前利息:約152,080円 ➡ 手取り利息:約121,185円 - 10年預入(年0.85%・半年複利):
税引前利息:約441,950円 ➡ 手取り利息:約352,170円
かつては500万円を10年預けても手取り利息が数百円程度だった時期もありましたが、現在では10年間で35万円超の手取り利息が発生します。元本割れリスクを冒さずに確実なリターンを得る選択肢として、預金の存在感が劇的に変わったことが数値からも分かります。
普通預金金利との違いは?定期預金に預けるメリットと資金拘束リスク
預金金利の引き上げに伴い、普通預金の利率も引き上げられています。ここで生じる疑問が「普通預金のままでも十分ではないか」という点です。普通預金と定期預金の決定的な違いは、「利率の高さ」と「将来の金利変動に対する固定性」にあります。
現在の三菱UFJ銀行の普通預金金利は年0.10%〜0.15%前後で推移しています。これに対し、1年定期は年0.35%、5年定期は年0.60%と、明確な金利差が存在します。少しでも効率よく利息を得たい場合、当面使わない資金を定期預金へ移す合理性は十分にあります。
ただし、定期預金には資金拘束のリスクが伴います。満期前に中途解約した場合、当初の約定利率は適用されず、預入期間に応じた低い「中途解約利率」が適用されます。元本割れすることはありませんが、得られる利息は普通預金と同等以下に激減するため、使う予定のある生活資金まで長期定期に預け入れるのは避けるべきです。
メガバンク金利比較&ネット銀行金利比較|どこに預けるのが正解か?
預金先を検討する際、三菱UFJ銀行単体だけでなく、他行の金利水準との比較が欠かせません。メガバンク他行(三井住友銀行、みずほ銀行)および主要ネット銀行との比較を整理しました。
| 金融機関 | 1年定期金利 | 5年定期金利 | 特徴・優遇条件 |
|---|---|---|---|
| 三菱UFJ銀行 | 0.35% | 0.60% | 国内最大の安心感・店舗網とアプリの利便性 |
| 三井住友銀行 | 0.35% | 0.60% | Olive連携でのポイント還元・メガバンク同水準 |
| みずほ銀行 | 0.35% | 0.60% | メガバンク横並びの金利水準 |
| auじぶん銀行 | 0.50%〜0.65% | 0.70%〜0.85% | グループサービス連携(au PAY等)で上乗せ |
| SBI新生銀行 | 0.55%〜0.70% | 0.80%〜1.00% | 新規口座開設や大口優遇プランが充実 |
| 楽天銀行 | 0.40%〜0.50% | 0.65%〜0.75% | 楽天証券連携(マネーブリッジ)等に強み |
メガバンク3行を比較した場合、店頭・標準の定期預金金利はほぼ横並びです。一方、ネット銀行と比較すると、純粋な利率ではネット銀行が年0.1%〜0.3%程度高めに設定されているケースが多く見られます。
しかし、三菱UFJ銀行には「給与振込口座としての利便性」「全国のATMネットワーク」「万全の財務健全性と社会的信用」という圧倒的な強みがあります。資産の全額をネット銀行に移すのではなく、日常の決済基盤および確実な元本保全先として三菱UFJ銀行を使い、一部の余裕資金をネット銀行へ分散するハイブリッド運用が賢明なアプローチです。
お得な預け方の真相|三菱UFJダイレクト定期預金とキャンペーンの活用法
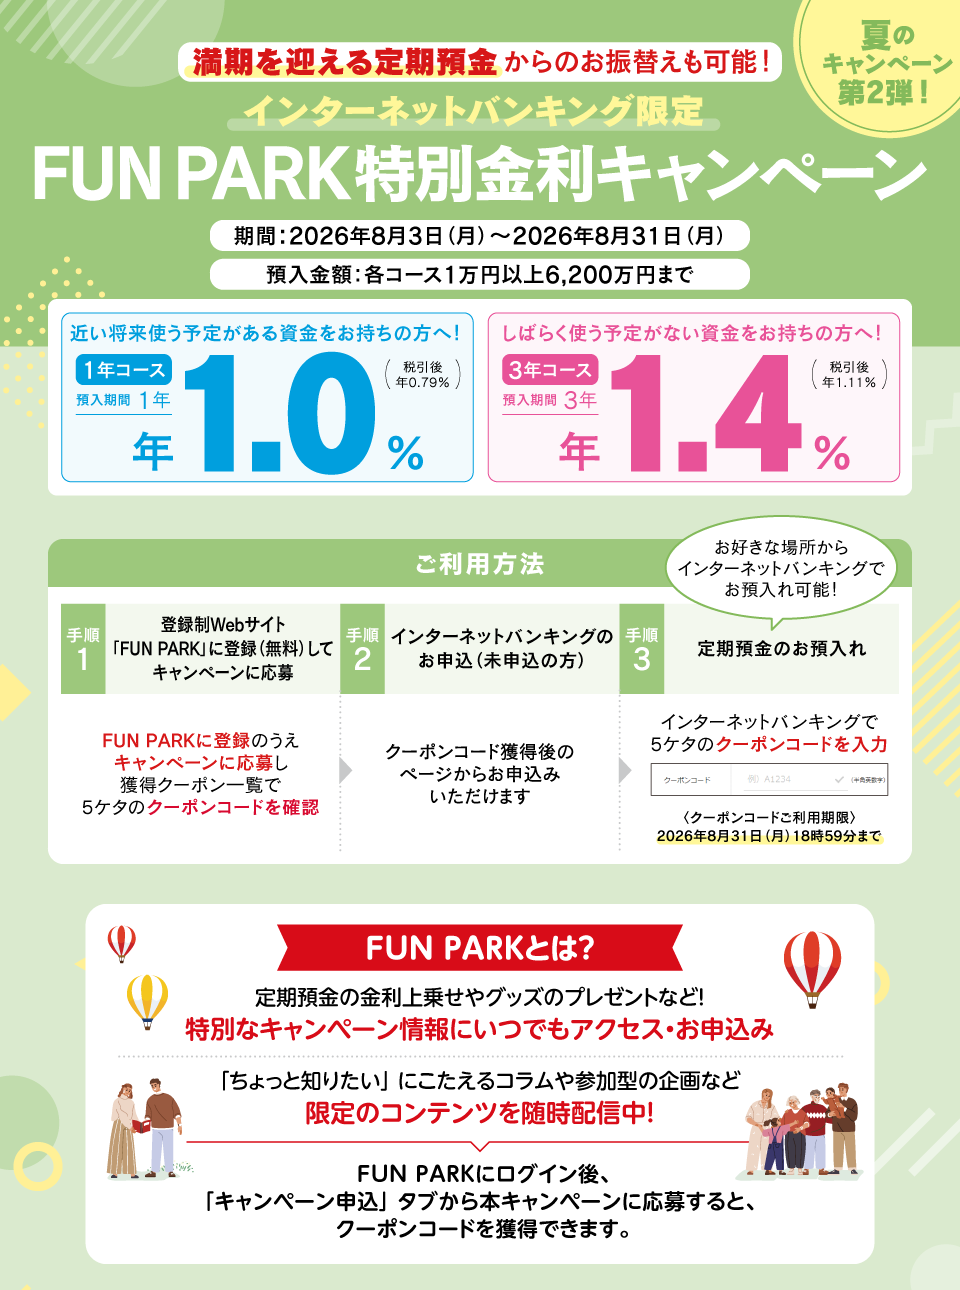
三菱UFJ銀行で定期預金を作成する場合、窓口へ足を運ぶよりもインターネットバンキング「三菱UFJダイレクト定期預金」を利用するのが鉄則です。窓口のような待ち時間が一切なく、24時間いつでもスマートフォンアプリから即時に預け入れ・解約の手続きが完了します。
さらに、預け入れ時には以下の優遇制度や注意点を把握しておく必要があります。
- 期間限定キャンペーン金利:
ボーナス時期(6月〜7月、12月〜1月)や年度末には、特別金利キャンペーンが打ち出されることがあります。数ヶ月から1年の短期定期で特別利率が提示される場合があるため、まとまった資金を動かす前には公式アプリの「お知らせ」を必ず確認してください。 - 退職金専用定期プラン:
退職金の受取後一定期間内に申し込むことで、当初3ヶ月〜6ヶ月間に限り特別優遇金利が適用される専用プランが用意されています。短期間でまとまった利息を確保しつつ、その後の運用方針をじっくり決めるためのクッションとして有効です。 - 「投資信託セットプラン」の注意点:
定期預金の金利が数%に跳ね上がるように見えるセット商品は、同時に購入する投資信託の手数料(購入時手数料や信託報酬)で利息分が相殺されてしまうリスクがあります。高金利の数字だけに惑わされず、トータルのコスト構造を見極める姿勢が不可欠です。
【三菱UFJ銀行の定期預金金利】に関するよくある質問(FAQ)
Q1:すでに預けている定期預金の金利も、金利引き上げに合わせて自動的に上がりますか?
A1:固定金利タイプの定期預金の場合、預け入れ時点の利率が満期まで適用されるため、途中で市場金利が引き上げられても既存の定期預金金利は上がりません。過去の超低金利時代に預けた長期定期をそのまま放置している場合は、一度解約して現在の高い金利で預け直した方が有利になるケースがあります。
Q2:三菱UFJ銀行の定期預金は元本保証されていますか?
A2:はい、預金保険制度(ペイオフ)の対象です。万が一金融機関が破綻した場合でも、1金融機関ごとに預金者1人あたり元本1,000万円までとその利息が法的に保護されます。
Q3:満期が来たら利息はどうなりますか?自動継続の手続きはどう選ぶべきですか?
A3:満期時の取り扱いは「元利金継続(利息を元本に組み入れて同じ期間で再預入)」「元金継続(利息を普通預金に入金し元本のみ再預入)」「自動解約(元利金を普通預金に入金)」から選べます。金利上昇局面では、資金の流動性を確保し金利改定に柔軟に対応できるよう、「元金継続」または「期間1年の自動継続」を選択するのが無難です。
Q4:大口定期預金(1,000万円以上)にするメリットはどれくらいありますか?
A4:スーパー定期と比較して年0.01%〜0.05%程度利率が優遇される場合があります。ただし、1つの金融機関に1,000万円を超える預金を集中させることはペイオフの保護上限を超えるリスクを伴うため、他行への分散預金も含めて検討することをおすすめします。
まとめ:金利上昇局面で後悔しない預金戦略
三菱UFJ銀行の定期預金金利引き上げは、預金者にとって確実な追い風となっています。ゼロ金利が長く続いた日本において、無リスクの円預金で着実に利息が得られる環境が戻ってきた意義は極めて大きいです。
ただし、今後の追加利上げの可能性を考慮すると、いきなり5年や10年といった超長期定期に全額を固定してしまうのは機会損失になりかねません。「1年〜2年の短期・中期定期で運用しつつ満期ごとに金利を見直す」、あるいは「満期時期をずらして預け入れる(ラダー型運用)」といった工夫を取り入れることで、利回り向上と流動性の確保を両立できます。ご自身の資金使途に合わせて三菱UFJダイレクトを活用し、賢く資産を守り育てていきましょう。 (出典: 三菱 ufj 銀行 定期 預金 金利(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
