高校生のお小遣い平均はいくら?学年別相場とPayPay送金の実態
高校への進学を機に、行動範囲が広がり交友関係も一気に多様化する中で、多くの保護者が直面するのが「お小遣いをいくらに設定すべきか」という悩みです。物価上昇やキャッシュレス決済の急速な普及に伴い、かつての「現金で毎月3,000円」といった感覚は大きく変化しています。
渡しすぎれば金銭感覚が麻痺するのではないかと不安になり、少なすぎれば友達付き合いに支障が出るのではないかと心配になる親御さんも少なくありません。公的調査や最新のアンケートデータを基に、現在のリアルな支給額や学年ごとの相場、現代ならではのキャッシュレス事情を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生のお小遣い平均額は月額約5,500円、実質的な中央値は5,000円が標準的な基準。
- 要点2:学年が上がるにつれて交際費が増加し、支払手段は現金手渡しからPayPay等のキャッシュレス送金へシフト。
- 要点3:昼食代・交通費・スマホ代の線引きを明確にし、金融教育の一環として家庭内ルールを設けることが重要。
【最新相場】高校生のお小遣い平均と中央値|「月5,000円」は妥当なのか?
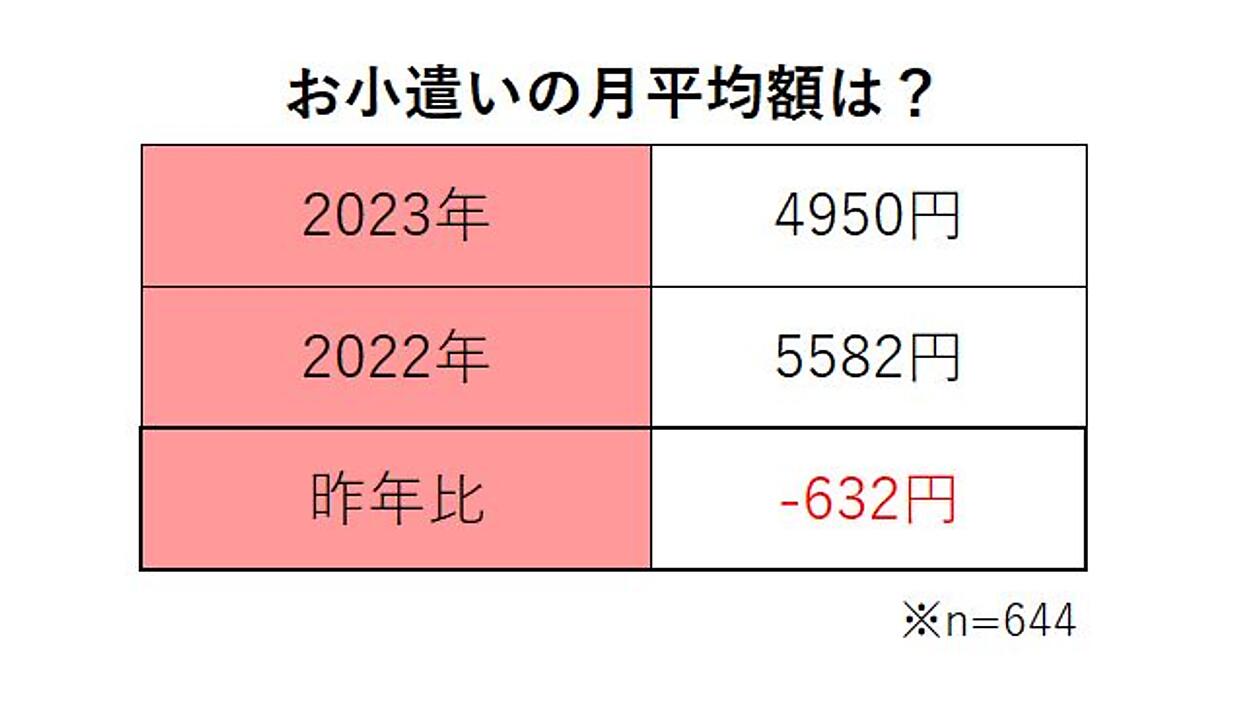
各種金融機関や調査機関の最新データによると、高校生全体におけるお小遣いの平均額は毎月およそ5,300円〜5,800円前後を推移しています。ただし、一部の家庭で月1万円以上支給されているケースが平均値を押し上げている側面があるため、実態をより正確に表す中央値を見ると「5,000円」に落ち着きます。
つまり、「月5,000円」という設定は、全国的に見ても極めて標準的であり、多すぎず少なすぎない妥当なラインといえます。保護者の間でも「とりあえず高1のスタートは5,000円から」と決めるケースが多く、この金額を基準にして各家庭のルールや家計状況に応じた微調整が行われています。
【学年別】高1〜高3でどう変わる?お小遣いの相場推移と支出の変化
高校生活の3年間では、進路選択や交友範囲の拡大に伴って必要となるお金の額もステップアップしていきます。学年ごとの具体的な相場と支出傾向は以下の通りです。
高校1年生(相場:4,000円〜5,000円)
中学を卒業したばかりの春は、新しい友人とのファストフード店での飲食や文房具代などが中心です。行動範囲がまだ限定的であるため、月5,000円あれば十分に足りるケースが目立ちます。
高校2年生(相場:5,000円〜6,000円)
部活動や学校行事で中心的な役割を担うようになり、休日の外出や遠出が増加します。ファッションやコスメ、テーマパークへの外出など交際費がかさみ始める時期であり、月6,000円前後に増額する家庭が増えてきます。
高校3年生(相場:5,000円〜8,000円)
受験勉強に伴うカフェや自習スペースの利用、参考書の購入など、支出の質が変わってきます。一方で、受験直前期は遊ぶ時間が減るため「一時的にお金を使わなくなる」という生徒もおり、家庭によって支給額に最も開きが出る学年です。
高校生は何にお金を使っている?主な使い道ランキングと支出のリアル
高校生たちがお小遣いをどのような用途に充てているのか、日々の消費行動を見ると明確な優先順位が浮かび上がってきます。
使い道の第1位は圧倒的に「友人との外食・カフェ代」です。学校帰りのハンバーガーショップやタピオカ店、ファミリーレストランでの飲食、休日のスターバックス利用など、友人関係を円滑に保つための「コミュニケーションコスト」としてお金が使われています。
第2位には「趣味・エンタメ・推し活」がランクインします。好きなアイドルやアニメのグッズ購入、ライブのチケット代、動画配信サービスの課金など、自己表現やリフレッシュのための消費が目立ちます。
第3位は「ファッション・コスメ・身だしなみ」です。特に女子生徒を中心に、プチプラコスメやSNSで話題の洋服の購入頻度が高く、自分のお小遣いを計画的に貯めて購入する堅実な姿も見られます。
「現金手渡し」は激減?PayPayなどキャッシュレス送金が主流になった背景
ここ数年で劇的な変化を遂げたのが「お小遣いの渡し方」です。かつて主流だった毎月決まった日にポチ袋で現金を渡すスタイルから、PayPayやLINE Payといったスマートフォン決済アプリを通じたデジタル送金へと移行が進んでいます。
保護者側にとってキャッシュレス支給には「急な出費にも遠隔で即座に対応できる」「銀行から現金を引き出す手間が省ける」「アプリ内で利用履歴や残高の管理を把握しやすい」といった実用的なメリットがあります。また、高校生側にとっても、割り勘がスムーズに行えることや、店舗での決済が素早く済む利便性から、デジタル送金を歓迎する声が大半を占めています。
一方で、手元から現金が物理的に減らないため「お金を使っている実感が湧きにくい」という課題もあり、定期的に利用明細を親子で確認し合う運用が定着しつつあります。
アルバイト代との兼ね合い|月3万〜5万円を稼ぐ生徒にお小遣いは必要か?
校則で許可されている場合や家庭の事情により、アルバイトを始める高校生も多く存在します。高校生のアルバイト代の平均月収は3万円〜5万円程度となっており、親からのお小遣い額(約5,000円)を大きく上回る収入を自力で得ることになります。
アルバイトを始めた場合の家庭内ルールは、主に以下の3つのパターンに分かれます。
1. お小遣いを全額ストップする:自分の遊興費はすべてバイト代で賄わせる。
2. 基本給として少額(3,000円程度)を維持する:バイト代は将来のための貯蓄や自己投資に回すよう促す。
3. 固定費の負担を分担する:スマホ代や衣服代の一部を生徒自身に負担させる。
自由に使える大金を手にしたことで学業がおろそかになったり、金銭感覚が乱れたりするのを防ぐためにも、アルバイト開始時には収支のルールを再設定する家庭が多く見られます。
「足りない」と言われたらどうする?家庭内ルール作りと実践的な金融教育
「友達と遊ぶお金が足りない」「毎月カツカツになる」と子どもから相談された際、安易にその場しのぎで追加のお金を渡すのは推奨されません。高校時代のお小遣い管理は、社会に出る前の最も身近な実践的金融教育の場だからです。
トラブルや不満を防ぐためには、事前に「親が負担する費用」と「子どもが自分のお小遣いから出す費用」の境界線を明確に引いておく必要があります。
【費用の切り分け例】
・親が負担する項目:毎日の通学交通費、学校指定の文房具・教材代、部活動の遠征費、家族での外食費、基本的なスマートフォンの基本料金。
・子どもが負担する項目:放課後や休日の友人との外食代、趣味のグッズ・ゲーム課金、自分の好みの私服やコスメ、過度なスマホのデータ追加購入代。
どうしても追加でお金が必要な場合は、単なるおねだりを受け入れるのではなく、「家の手伝いや大掃除のタスクをこなす(報酬制)」「翌月分から前借りして次回を減額する」といった仕組みを導入することで、労働の対価や計画性を学ばせる機会へと変えることができます。
【高校生のお小遣い平均】に関するよくある質問(FAQ)
Q1:昼食代(お弁当がない日の学食代など)はお小遣いに含めるべきですか?
A1:昼食代はお小遣いとは完全に切り離し、実費として別途渡す家庭が多数派です。お小遣いに含めてしまうと、遊ぶお金を捻出するために食事を抜くなど健康面でのリスクが生じるため、生活必需経費として親が管理することをおすすめします。
Q2:キャッシュレスでお小遣いを渡すと無駄遣いが増えませんか?
A2:アプリのオートチャージ機能をオフにし、毎月の上限額を決めて送金していれば、物理的な現金を使い果たすのとリスクは変わりません。むしろアプリ上で利用履歴がグラフ化され、何にいくら使ったかを可視化できるため、計画的な管理を学ぶツールとして機能します。
Q3:テストの点数や成績でお小遣いをアップさせる制度は有効ですか?
A3:モチベーション向上に一定の効果はあるものの、「お金のためだけに勉強する」という意識が定着してしまう副作用もあります。学業成績による臨時ボーナスを設ける場合は、「前回の自己ベストを超えたら」「目標順位を達成したら1回限り」など、明確で達成可能な条件を定めて運用するのが適切です。
まとめ:家庭の教育方針と子どもの自立を促すお小遣い設計を
高校生のお小遣いは、全国的な相場である「月額5,000円」をひとつの目安としつつも、各家庭の教育方針や通学環境、部活動の状況に合わせて柔軟に調整することが大切です。
単にお金を渡して終わりにするのではなく、何にお金がかかっているのかを親子でオープンに話し合い、予算の範囲内で優先順位をつけてやりくりする経験を積ませることが、将来的な自立へとつながります。キャッシュレス時代だからこそ、定期的なルールの見直しとコミュニケーションを通じたマネーリテラシーの育成を心がけましょう。 (出典: 高校生 お 小遣い 平均(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
