国民健康保険はおかしい?高すぎる理由と2026年の負担軽減策
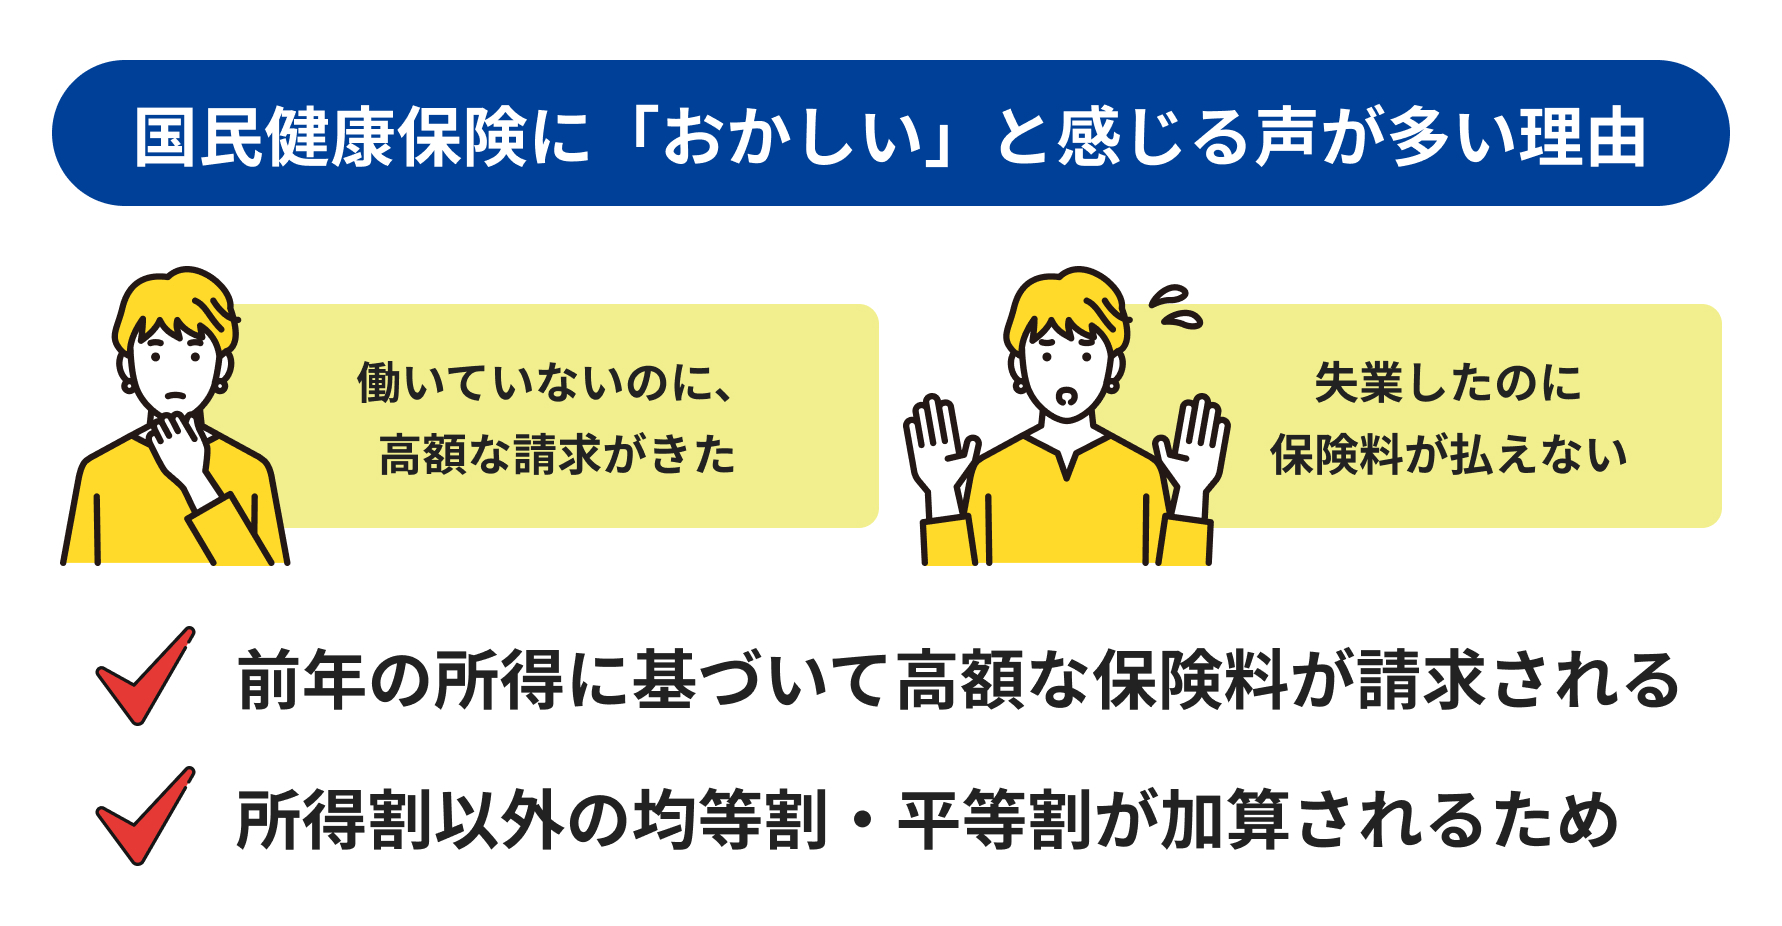
初夏のポストに届いた納税通知書を開き、記載されたけたたましい請求額に思わず息を呑んだ経験はないでしょうか。「会社を辞めた途端、前月の給料を超えるような請求が来た」「収入がない子どもの分まで頭割りで徴収されるのは納得がいかない」――SNSや掲示板では毎年のように「国民健康保険はおかしい」という怒りの声が噴出しています。
少子高齢化の進展に伴い、現役世代の負担は限界値に達しつつあります。特に2026年度にかけては賦課限度額(上限額)の段階的な引き上げも重なり、中間層から高所得層、さらにはフリーランスや退職者の家計を容赦なく圧迫しています。なぜ国民健康保険はこれほどまでに重く、不条理に感じられるのか。本記事では、会社員時代の社会保険との構造的な差異から、見落とされがちな「前年度所得の罠」、そして数十万円単位で支出を抑える合法的な自衛策まで、現場の取材データをもとに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国保が高すぎる最大の原因は「会社による折半がないこと」と「前年の確定申告ベースで算定される前年度所得の罠」にある。
- 要点2:収入のない家族にも一律課税される「均等割」や、世帯主への連帯納付義務など、単身・共働きを前提としない制度の歪みが強い不公平感を生んでいる。
- 要点3:退職時は「任意継続」との比較が必須であり、万一払えない場合も「非自発的失業の減免」や「申請減免」を活用すれば大幅な減額が可能である。
【高すぎる理由】なぜ国民健康保険はおかしいと感じるのか?跳ね上がるカラクリ
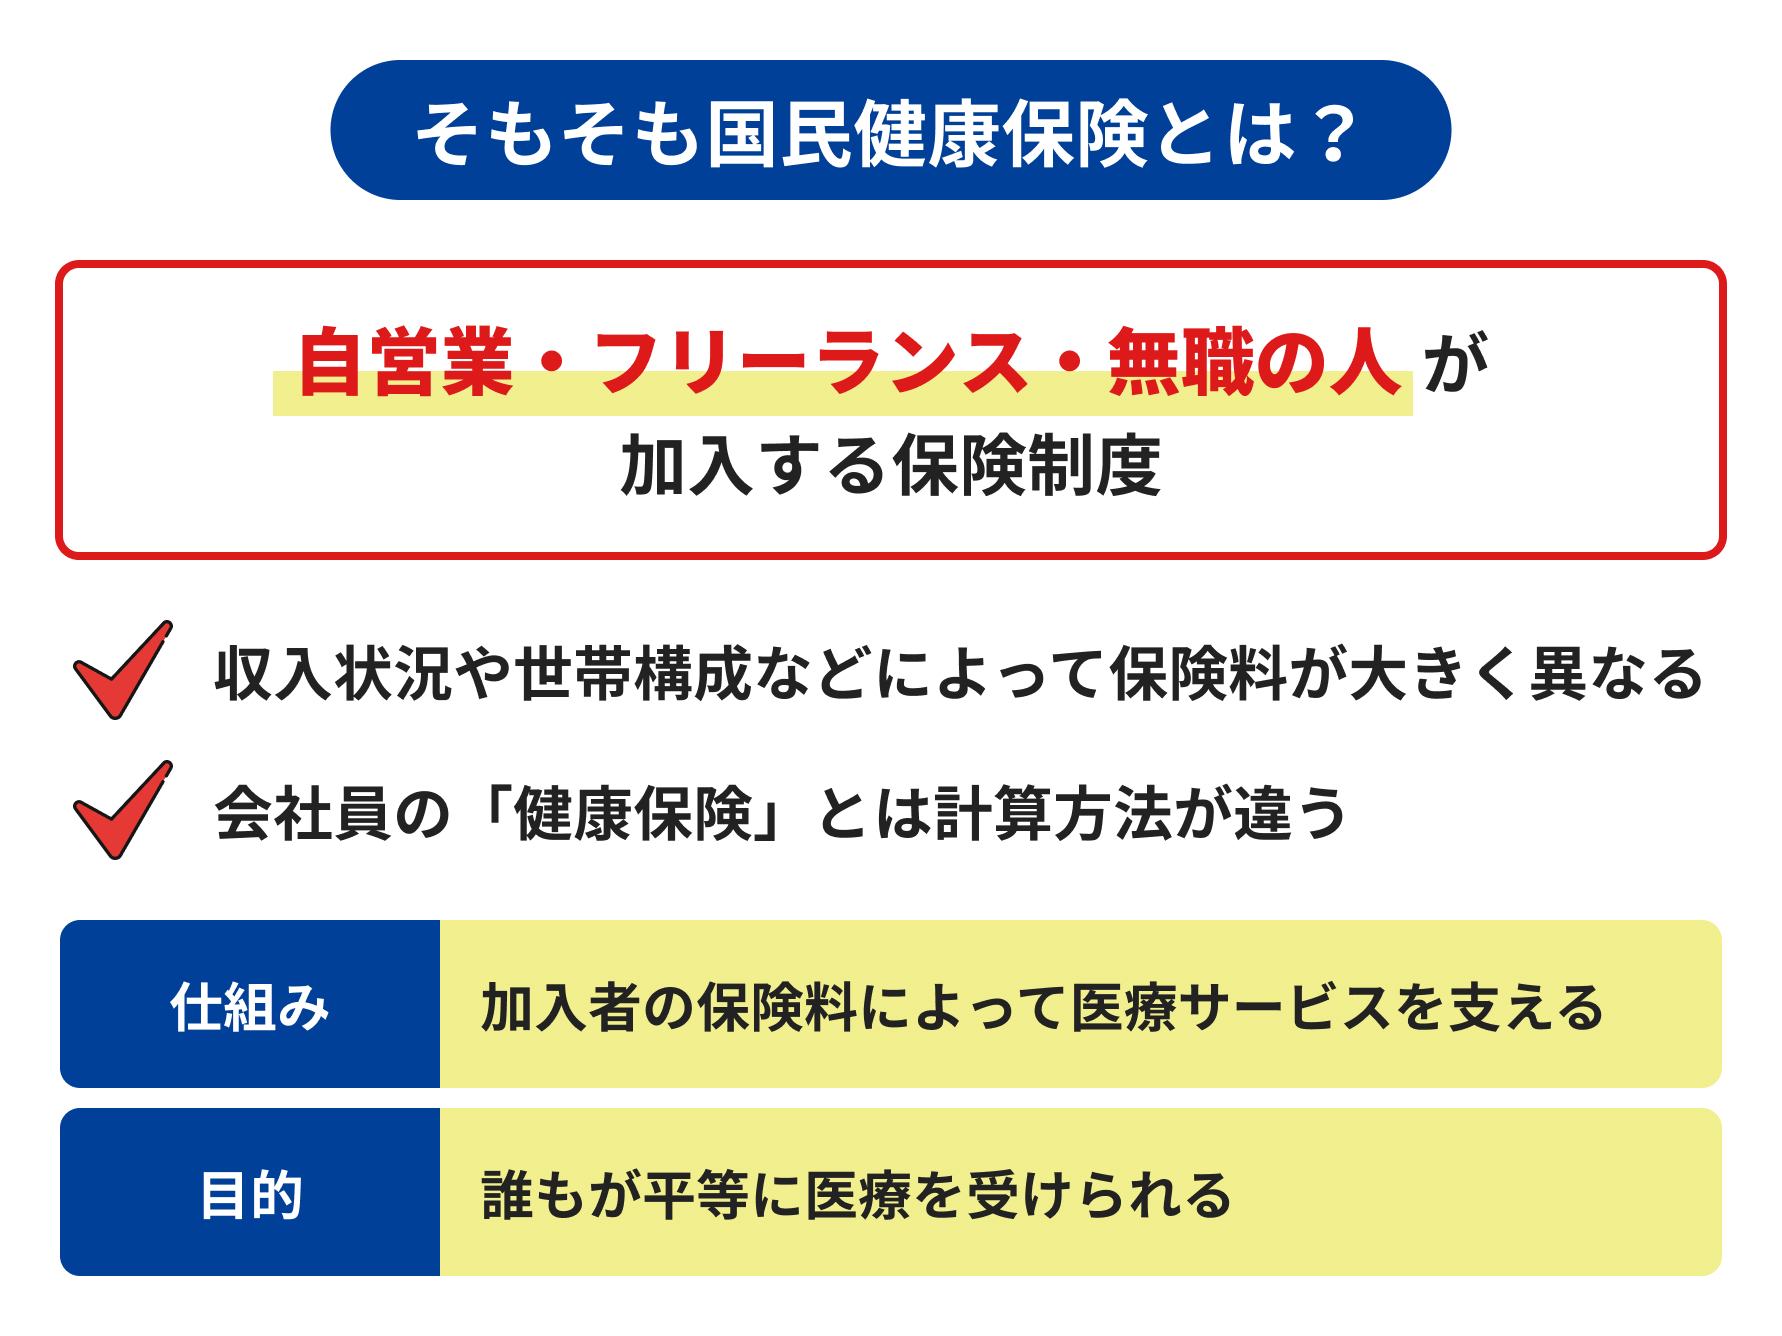
会社員からフリーランスへの転身や定年退職を経験した人が、真っ先に直面する経済的ショックが国民健康保険料の通知です。「給与天引きのときは月2万円程度だったのに、独立した途端に月5万円以上の請求が届いた」というケースは珍しくありません。この違和感の根底には、制度設計上の明確なカラクリが存在します。
まず押さえるべきは、会社員が加入する健康保険(協会けんぽや健康保険組合)と国民健康保険では、負担構造が根本から異なる点です。会社員の場合、保険料の半分を雇用主が負担する「労使折半」が適用されています。一方、国民健康保険には会社負担が一切存在しないため、実質的に保険料負担が2倍に跳ね上がる感覚に陥ります。
さらに深刻なのが退職後 国民健康保険 高いと叫ばれる主因、「前年度所得の罠」です。国民健康保険料の計算方法は、前年1月1日から12月31日までの総所得金額等を基準に決定されます。つまり、会社員として残業代やボーナスを多く得ていた前年の収入をベースに、現在の保険料が計算される仕組みです。退職によって現在の月収がゼロ、あるいは激減していたとしても、前年に稼いでいれば容赦なく高額な納付書が届きます。
ネット上では「前年の税金の後払いシステムに生活を殺される」といった恨み節が散見されますが、これは単なる感情論ではなく、制度が現在のキャッシュフローと完全に乖離して設計されていることに起因する構造的欠陥なのです。
【データ比較】社会保険と国民健康保険の決定的な違いと2026年最新上限額
両者の格差をより正確に把握するため、給与所得者向け健康保険と国民健康保険の主要項目を比較整理しました。2026年度における制度改定の動向も含め、具体的な差異は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担割合 | ・社保:労使折半(自己負担50%) ・国保:全額自己負担(100%) | 社保は月額給与の約10%を折半(実質約5%負担) | 国保に移行した瞬間、同一所得であっても自己負担が実質倍増する最大の要因。 |
| 扶養家族の扱い | ・社保:被扶養者は保険料ゼロ ・国保:扶養の概念がなく全員に「均等割」が課税 | 社保は配偶者や子が増えても保険料同額 | 国保では子どもが1人生まれるごとに均等割が加算され、多子世帯ほど負担が重くなる矛盾。 |
| 2026年最新 国民健康保険 上限額 | 医療分+支援分+介護分の合計で年間106万円〜108万円台へと段階的引き上げ傾向 | 過去5年で約10万円以上の上限引き上げが継続 | 高所得のフリーランスや個人事業主に対する負担増が進んでおり、上限到達層の負担は過去最高水準。 |
| 保険料の算定基準と地域差 | 自治体独自の料率(所得割+均等割など)で決定 | 同一所得でも自治体間で年間10万〜20万円以上の差 | 住む自治体の財政力や高齢化率に依存する「国民健康保険料 地域格差」は極めて深刻。 |
特に注目すべきは、2026年最新 国民健康保険 上限額の推移です。医療費の増大と後期高齢者医療制度への支援金拠出を背景に、厚生労働省は政令指定の上限額を毎年のように引き上げています。年収が1,000万円前後のフリーランスや個人事業主は、毎月約9万円前後の保険料を徴収される計算となり、所得税や住民税と合わせると手取りを大きく削り取る要因になっています。
また、市区町村ごとに料率が異なるため、東京都港区のような財政力指数が高い自治体と、高齢化率の高い地方都市とでは、年間で15万円以上の国民健康保険料 地域格差が発生しているのも看過できない不公平感を生んでいます。
【実態検証】「均等割がおかしい」ネットの怒りと世帯主課税の落とし穴
SNSや大手掲示板で「国民健康保険 制度の矛盾 ネットの反応」を定点観測すると、最も多くの批判が集まっているのが「均等割(きんとうわり)」の存在です。
均等割とは、所得の有無にかかわらず、加入者1人あたりに対して定額で課される保険料を指します。会社員の健康保険であれば、年収103万円以下の配偶者や未成年の子どもは何人いても被扶養者として扱われ、追加の保険料は発生しません。ところが、国民健康保険には「扶養」という概念が存在しません。
「0歳の赤ん坊にまで均等割として年額3万〜5万円の請求が来るのはどう考えてもおかしい」「少子化対策と完全に逆行している」という批判は長年叫ばれてきました。未就学児に対する均等割の5割軽減措置などは導入されたものの、小学生以上の子どもを持つフリーランス世帯にとっては、依然として重い人頭税のような足枷となっています。
さらに現場の加入者を混乱させるのが、国民健康保険 世帯主 義務にまつわる法律の壁です。国民健康保険法第9条および第76条の規定により、納付義務者は「世帯主」と定められています。
これは、世帯主自身が会社の健康保険に加入している場合であっても適用されます。例えば、会社員の父親、国民健康保険に加入する自営業の妻や無職の成人の子という世帯構成の場合、納付通知書は国保に加入していない「世帯主(父親)」の名義で届きます(これを「擬制世帯主」と呼びます)。世帯主が保険料を滞納した場合、世帯主の給与や財産が差し押さえの対象となるため、「なぜ自分が入ってもいない保険の責任を負わされるのか」という家庭内のトラブルに発展するケースが後を絶ちません。
【徹底比較】退職後はどっちが得?「社会保険の任意継続」vs「国民健康保険」
会社を退職した際、必ず選択を迫られるのが「国民健康保険への切り替え」か、前職の健康保険を個人で継続する「社会保険の任意継続」かという二者択一です。この判断を誤ると、年間で数十万円を無駄に支払うことになります。
任意継続は、退職後最長2年間にわたって前職の健康保険を維持できる制度です。会社負担分がなくなるため保険料は従来の2倍になりますが、法律によって標準報酬月額の上限(多くの健保組合で約30万円前後)が設定されているという強力なメリットがあります。
【プロの結論】任意継続を選ぶべき人・国民健康保険を選ぶべき人の条件
どちらを選択すべきかは、退職直前の「年収水準」と「扶養家族の有無」によって完全に分かれます。
▼「社会保険の任意継続」を選ぶべき人
- 前年の年収が約500万円以上あった人:任意継続の上限枠が機能するため、全額自己負担になっても国保より大幅に安くなる確率が高い。
- 扶養している配偶者や子どもがいる人:任意継続であれば、扶養家族の保険料負担がゼロのまま維持される。
- 傷病手当金や出産手当金などの付加給付を重視する人:健保組合独自の給付制度が維持される場合がある。
▼「国民健康保険」を選ぶべき人
- 前年の年収が300万円未満など比較的低かった人:国保の所得割が低く抑えられるため、任意継続より安くなる可能性が高い。
- 単身者(扶養家族がいない人):均等割の加算リスクがないため、所得次第では国保が有利に働く。
- 会社都合退職(倒産・解雇・雇い止め)の人:後述する「非自発的失業者減免」が利用できるため、国保が圧倒的に安くなる。
注意点として、任意継続の申請期限は「退職日の翌日から20日以内」と非常に短く、1日でも遅れると受け付けられません。退職が決まった段階で速やかに役所の国保窓口と加入中の健保組合に問い合わせ、試算額を突き合わせることが不可欠です。
【実践ガイド】国民健康保険料を合法的に安くする方法と払えないときの対処法
高額な保険料に対して「制度がおかしい」と嘆くだけでは現状は変わりません。現行法のルールの中で利用できる負担軽減措置を正しく理解し、実行することが求められます。
まず、退職理由が「会社都合(倒産・解雇・雇い止めなど)」である場合、絶対に申請すべきなのが非自発的失業者に対する軽減制度です。ハローワークで交付される雇用保険受給資格者証(または受給資格通知)の離職理由コードが「特定受給資格者(11, 12, 21, 22, 31, 32)」または「特定理由離職者(23, 33, 34)」に該当する場合、申請により前年の給与所得を100分の30(7割マイナス)として保険料が再計算されます。この軽減を受けると、国保の保険料は劇的に下がります。
また、個人事業主やフリーランスが国民健康保険 安くする方法としては、文芸美術国民健康保険組合などの「職種別国民健康保険組合」への加入を検討する手もあります。職種別国保は所得に関わらず保険料が一律であるケースが多く、一定以上の所得があるクリエイターやエンジニアにとっては大幅な固定費削減につながります。
さらに、青色申告特別控除の最大65万円控除を確実に活用し、所得金額そのものを圧縮することも王道の自衛策です。住民税非課税世帯の要件を満たす水準まで所得を落とせれば、均等割自体の7割・5割・2割軽減が自動的に適用されます。
では、生活困窮や売上の急減で「国民健康保険 払えない」状態に陥った場合はどうすればよいでしょうか。最悪なのは「請求を無視して放置すること」です。
保険料の滞納が続くと、延滞金(年利数%〜十数%)が容赦なく加算されるだけでなく、通常の保険証から有効期限の短い「短期被保険者証」、さらには病院窓口でいったん全額自己負担(10割負担)となる「被保険者資格証明書」へと切り替えられます。最終的には、事前の通告を経て預貯金や売掛金、生命保険が差し押さえられます。
収入が急減した場合は、督促状が届く前に役所の保険年金課に赴き、「国民健康保険 減免制度 条件」について相談してください。自治体には条例に基づく独自の「申請減免」が用意されており、火災や風水害だけでなく、「前年比で所得が50%以上減少した」「病気療養で就労不能になった」といった事由があれば、保険料の免除や徴収猶予を受けられる法的枠組みが整備されています。
【国民健康保険はおかしい?】に関するよくある質問(FAQ)
Q1:前年の年収が高かったため、退職後の国民健康保険料が払えそうにありません。どう対処すべきですか?
A1:まずは退職理由を確認してください。会社都合や正当な理由のある自己都合退職であれば、ハローワークの離職票をもとに役所で「非自発的失業者減免」の手続きを行うことで、前年給与所得を7割カットした金額で保険料を再計算できます。自己都合退職で減免要件に合致しない場合でも、役所窓口で「分納(分割払い)」の申請が可能です。放置せず早急に相談することが最重要です。
Q2:共働きで扶養に入っていないのに、子どもの分の国保が高いのはなぜですか?
A2:国民健康保険には会社員の健康保険のような「被扶養者」の枠組みがなく、生まれたばかりの乳幼児から高齢者まで、加入者全員に対して定額の「均等割」が課されるためです。国税庁や自治体による未就学児の半額軽減措置などはありますが、小学生以降は大人とほぼ同額が加算される仕組みになっており、これが多子世帯の国保料が高騰する直接の原因です。
Q3:引っ越したら国民健康保険料が数万円跳ね上がりました。不公平ではありませんか?
A3:国民健康保険料は自治体ごとに独立採算で運営されているため、地域格差が極めて大きいのが現実です。高齢者の割合が高い自治体や、医療費水準が高く加入者の平均所得が低い自治体では、1人あたりの負担割合を引き上げざるを得ません。全国で都道府県単位化による財政安定化が進められているものの、依然として自治体間での料率差は解消されていません。
まとめ:制度の歪みを知り、賢く自己防衛するための判断基準
「国民健康保険はおかしい」という世論の背景には、高度経済成長期に作られた「専業主婦世帯と終身雇用」を前提とした社会保険の設計と、多様な働き方が一般化した現代の実態との間に生じた巨大なギャップがあります。
労使折半の恩恵がなく全額自己負担であること、前年の所得に基づいて請求されるタイムラグ、そして収入のない家族全員に課される均等割――これらは個人の努力で変えられる仕組みではありません。だからこそ、私たちにできる唯一の対抗策は、制度のルールを熟知し、適切な防衛策を講じることです。
退職直前であれば「任意継続」の試算を怠らないこと。所得が急変したなら速やかに「非自発的失業者減免」や「自治体独自の申請減免」を申し出ること。そして日々の確定申告で控除を最大限に活用すること。感情的な不満を抱える前に、制度の隙間を見極めて行動することが、過酷な保険料負担から家計を守る決定打となります。 (出典: 国民 健康 保険 おかしい(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
